
José Pablo Arellano, ex director de Presupuestos y ex presidente ejecutivo de Codelco, analiza de qué manera hacer la diferencia entre una bonanza transitoria y un verdadero impulso al desarrollo.
“Chile puede estar entrando en un nuevo ciclo favorable del cobre, pero ello por sí solo no garantiza un mayor desarrollo”, plantea el economista José Pablo Arellano, ex director de Presupuestos y ex presidente ejecutivo de Codelco, en un documento donde invita a reflexionar sobre cómo aprovechar este súper ciclo. En él sostiene que para lograrlo “será necesario elevar la productividad, acelerar la inversión e innovación, fortalecer las finanzas públicas y expandir el ecosistema minero”.
En su análisis, Arellano hace ver que entre 1990 y 2004 el cobre vivió un largo periodo de precios bajos –equivalentes a casi la mitad del promedio de los últimos 35 años y a la tercera parte de los precios actuales–, pero donde hubo un proceso importante de inversión que permitió incrementar fuertemente la producción. Esta última se duplicó entre 1990 y 1996, alcanzando a 3,1 millones de toneladas, para alcanzar 5,4 millones en 2004, el mismo nivel de producción que hoy. En tanto, los costos de producción (y de inversión) de esos años, eran muy inferiores a los actuales (ver cuadro adjunto).
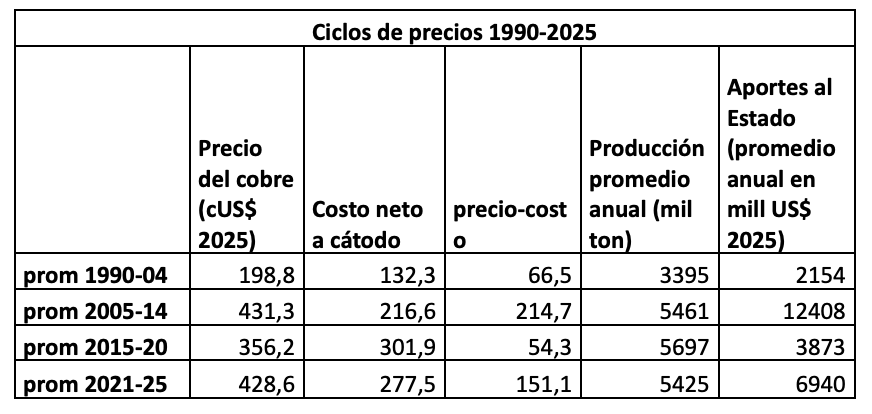
La situación, dice el economista, cambió radicalmente a partir de 2005. “Comenzó entonces el súper ciclo del cobre, que duró prácticamente 10 años. Los precios más que se duplicaron. A pesar de la grave crisis financiera internacional de 2008-9, que produjo una caída de precios profunda, pero breve, el promedio de precios de la década fue más del doble que el de los 15 años previos”, indica.
Destaca que, gracias a las inversiones precedentes, el inicio del súper ciclo encontró al país con niveles de producción récord. No obstante la fuerte alza de costos habituales en estos periodos, “los márgenes alcanzaron niveles récord, especialmente en los primeros años del ciclo. El ingreso anual del Estado proveniente de la minería del cobre fue en promedio casi seis veces mayor que en los 15 años previos”, subraya.
Aunque en 2015 el súper ciclo había quedado atrás, con precios que fueron bajando hasta 2020, “mirada en perspectiva esta caída fue moderada, ya que el precio promedio del quinquenio 2015-20 fue muy superior al de los 15 años de precios bajos”, acota.
Según Arellano, el problema en ese periodo fueron los mayores costos, que no sólo no bajaron, sino que siguieron aumentando, con lo cual los márgenes cayeron marcadamente, quedando incluso por debajo de los del lapso 1990-2004. “Estos menores márgenes se traducen en menores ingresos para el Estado, aunque los mayores niveles de producción aportaron una recaudación mayor que en los 15 años de ciclo bajo”, puntualiza.
A partir de 2021 la situación cambia, y los precios se mantienen altos hasta la actualidad. En el último quinquenio los precios en promedio incluso superan los del súper ciclo anterior, pero con márgenes inferiores, debido a que los costos siguen altos. “Los ingresos estatales alcanzan niveles que casi duplican los del periodo anterior y no son mayores porque la producción está estancada”, indica.
Cómo impactar el desarrollo
Haciendo eco de las proyecciones de los expertos, que prevén que los altos precios se mantendrán hasta fines de la presente década, el economista plantea que el desafío es cómo lograr que el ciclo contribuya en mayor medida al desarrollo del país. Y delinea orientaciones en cuatro ámbitos principales:
- Finanzas Públicas:
“Lo primero es aprovechar la bonanza para fortalecer la posición fiscal del país”, plantea, puntualizando que el periodo de precios altos de 2005-14 permitió reducir la deuda y constituir ahorros, lo cual ofreció solidez para enfrentar la crisis financiera de 2008-9 e incluso la reciente pandemia. Añade que la deuda pública neta bajó y el país alcanzó a las mejores calificaciones de riesgo crediticio.
Frente a la situación actual de la deuda, que como porcentaje del PIB supera los niveles de 1990, sostiene que el nuevo boom de precios debe contribuir a frenar el deterioro de la situación fiscal, lo que va a depender –dice– no sólo del manejo responsable de esta bonanza, sino también de que el país eleve su crecimiento tendencial.
“Con frecuencia las bonanzas en la minería, dada la existencia de rentas, concentra la atención en la distribución de las rentas”, desatendiéndose la productividad, la inversión y el crecimiento, advierte. Y argumenta que, por un lado, los márgenes de ganancia han disminuido marcadamente y, por otro, la tributación especial a la minería se ha revisado en tres ocasiones en los últimos años para capturar las rentas extraordinarias. “Sería un error volver a caer en esa trampa”, señala.
- Costos, productividad e innovación.
Como segunda prioridad Arellano recomienda elevar la productividad de la minería, en un contexto en que los costos han aumentado por el envejecimiento de los yacimientos, con la consiguiente caída de la ley minera, por el aumento de las exigencias ambientales y la necesidad de reducir el consumo de agua continental, lo que a su vez ha impactado en la competitividad de las operaciones mineras. “Se requiere un programa con metas y seguimiento. No podemos seguir estancados en la etapa de diagnósticos”, subraya.
Hace ver que la innovación e incorporación de tecnología permitirá mejoras importantes en logística, en la recuperación de mineral, planificación minera, mantenimiento, así como en el consumo de agua y energía.
- Inversión
“Una tercera prioridad es acelerar la inversión”, señala el economista. A su juicio, la dificultad para materializar los proyectos se ha convertido en un problema especialmente agudo. Como ejemplo, cita un estudio que da cuenta que proyectos que obtuvieron Resolución de Calificación Ambiental (RCA) en 2015 enfrentaron, en promedio, 60 obligaciones ambientales, mientras en 2024 estas habían aumentado a 213 por proyecto.
Instó a dar celeridad y una adecuada implementación a las nuevas normas aprobadas recientemente, incluidas en la Ley de Permisos Sectoriales –de 2025– y las regulaciones complementarias del proyecto de reconstrucción.
“A agosto de 2026, de los 28 reglamentos u otras normativas que deben ser adoptadas para hacer efectiva la ley de permisos sectoriales, sólo una ha entrado en vigencia”, comenta.
- El ecosistema minero
En cuarto lugar Arellano menciona la prioridad de aprovechar el ciclo para expandir el ecosistema minero. “A la importancia que reviste la minería del cobre en las exportaciones, en el valor agregado nacional (PIB) y en la recaudación tributaria, se suman sus efectos multiplicadores sobre el resto de la economía”, dice. Según expone, la minería nacional contribuirá más al desarrollo en la medida que se expanda el ecosistema minero.
“Hay aquí un desafío y una oportunidad que debería abordarse a través de la colaboración público privada. Existen iniciativas, pero no alcanzan la envergadura deseable y no están en la agenda de temas de crecimiento y desarrollo del país”, indica.
De acuerdo con Arellano, el desafío del nuevo súper ciclo es ser capaces de transformar los mayores ingresos en mayor productividad, más inversión, innovación y mejores instituciones. Eso hará la diferencia entre una bonanza transitoria y un verdadero impulso al desarrollo.